Окупаемость распознавания первички в 1С: считаем ROI до внедрения
Распознавание первички окупается, когда бумажных документов в месяц сотни, а не десятки, и бухгалтер тратит на ввод заметное время. В модельном расчёте для компании на 35 рабочих мест срок около 10 месяцев при условной стоимости внедрения 300 тысяч рублей. Внутри — формула, допущения, таблица «до/после», чувствительность и честно о том, когда не окупится.
Из чего складывается стоимость одного документа, введённого руками
Я директор АйТи-Фреш, мы занимаемся ИТ-аутсорсингом для малого бизнеса и внедряем 1С, и вопрос про окупаемость мне задают чаще, чем вопрос про технологию. Это правильный порядок. Директору до внедрения нужна не фраза «сэкономите в разы», а формула, в которую он подставит свои цифры и увидит, есть ли смысл вообще начинать. Поэтому в статье только арифметика, допущения и границы применимости. Начинаю с самого неприятного: сколько на самом деле стоит один документ, набранный бухгалтером вручную.
Стоимость складывается из трёх частей, и большинство считает только первую. Первая — время: сколько минут уходит на то, чтобы открыть форму поступления, найти контрагента, сверить ИНН, перенести строки номенклатуры и сверить итог. Вторая — ошибки: опечатка в количестве или ставке НДС, задвоенная номенклатура, документ, введённый дважды, и время, которое потом уходит на поиск и исправление. Третья — задержка: документ, лежащий в стопке до конца месяца, задерживает закрытие периода и отодвигает вычет НДС на следующий квартал.
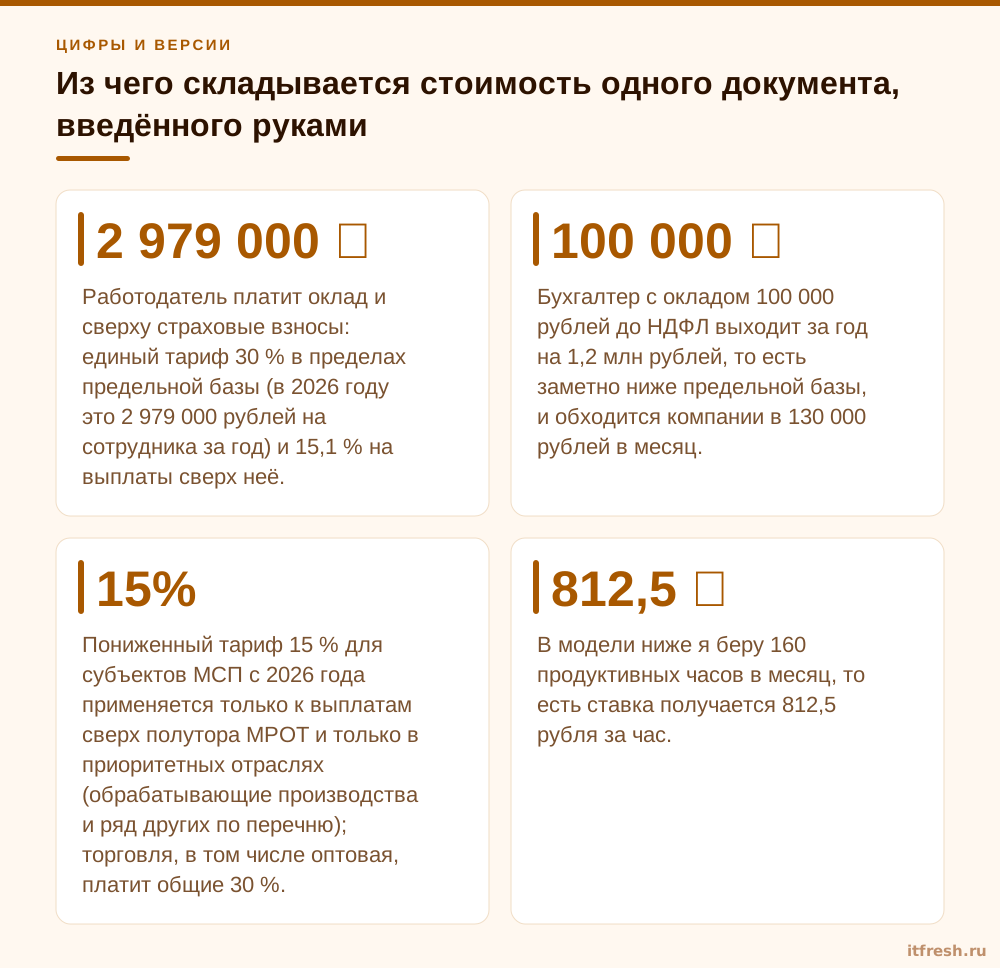
Час бухгалтера стоит не столько, сколько написано в трудовом договоре. Работодатель платит оклад и сверху страховые взносы: единый тариф 30 % в пределах предельной базы (в 2026 году это 2 979 000 рублей на сотрудника за год) и 15,1 % на выплаты сверх неё. Бухгалтер с окладом 100 000 рублей до НДФЛ выходит за год на 1,2 млн рублей, то есть заметно ниже предельной базы, и обходится компании в 130 000 рублей в месяц. Есть ещё взносы на травматизм по вашему классу риска. Пониженный тариф 15 % для субъектов МСП с 2026 года применяется только к выплатам сверх полутора МРОТ и только в приоритетных отраслях (обрабатывающие производства и ряд других по перечню); торговля, в том числе оптовая, платит общие 30 %. Поэтому свою ставку часа проверьте отдельно: чем она ниже, тем дольше срок окупаемости. В модели ниже я беру 160 продуктивных часов в месяц, то есть ставка получается 812,5 рубля за час.
Формулы, которыми я пользуюсь, укладываются в три строки:
Цена_документа = t_ввода × Ставка_часа
               + p_ошибки × t_исправления × Ставка_часа
               + p_задержки × Убыток_от_задержки
Выгода_в_месяц = N_бумаги × (Цена_до − Цена_после) − Эксплуатация_в_месяц
Срок_окупаемости = (Внедрение + Время_бухгалтеров_на_запуск) / Выгода_в_месяц
Здесь N_бумаги — число документов в месяц, которые приходят бумагой или сканом и требуют ввода; электронные документы из ЭДО в формулу не входят, они загружаются в 1С без перепечатки. Всё, кроме ставки часа, у вас в компании измеряется, а не угадывается, и к этому я вернусь в последнем разделе.
Про задержку и налоговые риски скажу осторожно, чтобы не пугать вас без повода. Вычет по НДС можно заявить в пределах трёх лет после принятия товаров (работ, услуг) на учёт, поэтому один опоздавший документ редко превращается в потерянные деньги — он превращается в деньги, которые дольше лежат в бюджете, и в нервную неделю при закрытии квартала. Штраф за непредставленный по требованию документ по статье 126 Налогового кодекса — 200 рублей за каждый документ; сумма смешная, но потерянный или нечитаемый скан означает, что вычет нечем подтвердить. Эти риски я в базовый расчёт не закладываю, а показываю отдельной строкой, чтобы вы видели: окупаемость держится на времени и ошибках, а не на страшилках.
Модельный расчёт: оптовая компания на 35 рабочих мест
Возьмём условный пример: оптовая торговля «ТоргПартнёр», 35 рабочих мест, бухгалтерия из трёх человек. Это не отчёт о реальном внедрении, а модельный расчёт: все цифры ниже — допущения, которые вы замените своими. Я сознательно не приписываю результатов «клиентам»: у продукта есть проверенные цифры про типы документов и безопасность записи в 1С, а времени на карточку и доли правок в вашей компании пока никто не измерял. Считать будем для случая, когда модуль распознавания первички принимает сканы, готовит в 1С непроведённые черновики, а бухгалтер смотрит карточку и нажимает «Применить».
Допущения собраны в таблице. Обратите внимание на три числа, которые сильнее всего двигают результат: доля бумаги в потоке, доля карточек, требующих правок, и время одной правки. | Параметр | Значение (допущение) | |---|---| | Входящих документов в месяц | 800 | | Доля бумаги и сканов | 45 % (360 документов в месяц) | | Остальные 55 % | приходят по ЭДО, в расчёт не входят | | Ручной ввод одного документа | 12 минут в среднем (чистый УПД и документ на десять строк вперемешку) | | Проверка «чистой» карточки | 3 минуты | | Правка карточки | 10 минут | | Доля карточек с правками | 30 % | | Средняя проверка карточки | 5,1 минуты (0,7 × 3 + 0,3 × 10) | | Ошибки ввода до / после | 3 % / 1 % документов | | Разбор одной ошибки | 1,5 часа | | Оклад бухгалтера до НДФЛ, взносы | 100 000 ₽, 30 % | | Ставка часа | 812,5 ₽ (при 160 часах в месяц) |
Откуда берутся такие числа, и что в них честно, а что нет. Двенадцать минут на ручной ввод — среднее между быстрым «чистым» УПД от постоянного поставщика и документом с десятком строк от нового контрагента; в вашей базе может быть и восемь, и двадцать. Три минуты на проверку карточки — время, за которое человек сверяет реквизиты и суммы на экране с картинкой скана, а десять минут на правку — время, за которое он находит ошибку и исправляет поле или строку. Эти два числа я не подгонял под красивый результат: именно они определяют, окупится ли затея, и именно их нужно измерить на вашем потоке, а не брать у меня.
Отдельно про ошибки. Падение доли ошибок с трёх процентов до одного — допущение, и опирается оно на конкретный механизм, а не на веру в точность распознавания: контрольные суммы ИНН, проверка КПП, БИК и расчётного счёта, арифметика НДС и итогов, поиск дублей по связке поставщик + номер + дата + сумма. Такие проверки детерминированные, мгновенные и бесплатные, они ловят опечатки и в машинном вводе, и в ручном. Но ошибки не обнуляются: оператор может подтвердить неверную карточку, а неверно прочитанная, но арифметически согласованная сумма проверки пройдёт.
Что входит в стоимость владения: внедрение, ВМ, модели и время бухгалтеров
Стоимость владения — это не только счёт за внедрение. Я раскладываю её на пять статей и прошу директоров не пропускать ни одну, иначе срок окупаемости получится красивым и неправдивым. Общую схему работы и пороги уверенности я описывал в обзорной статье про OCR первички, здесь только деньги.
Первая статья — внедрение, разовые затраты. Оно идёт по пяти шагам: разбор потока, развёртывание, пилот в режиме dry-run на вашей реальной пачке, настройка и обучение (сопоставление видов документов, справочники, шаблоны постоянных поставщиков), боевой режим. Цену я в статье не называю: она зависит от того, какая у вас конфигурация 1С, сколько видов документов надо заводить и где стоят модели. Поэтому в расчёте ниже три сценария — 150, 300 и 500 тысяч рублей — и вы просто смотрите, в какой из них попадает предложение, которое вам дадут.
Вторая статья — сервер. По умолчанию модели работают на вашей стороне, на отдельной виртуальной машине без видеокарты: решение считает на процессоре и масштабируется числом ядер. Если на вашем гипервизоре есть запас, эта статья равна нулю; если арендуете ресурсы, закладывайте условные 4 000 рублей в месяц. Это допущение, ваши цифры зависят от площадки. Третья — облачные модели, и она опциональная. В каскаде перепроверки модель вызывается только при сомнении: если проверки чистые и уверенность высокая или сработал шаблон поставщика, не вызывается вообще. Первый уровень стоит доли копейки за документ, второй — копейки, сильная модель-арбитр подключается редко. С запасом я закладываю 1 рубль за вызов на 30 % документов, это около 110 рублей в месяц, округляю до 500. Если ваша служба безопасности не хочет отправлять данные наружу, эта статья исчезает: есть режим, где всё считается локально.
Четвёртая статья — время ваших бухгалтеров на запуск, и её забывают чаще всего. На пилоте кто-то должен смотреть карточки, на настройке — подтверждать сопоставления контрагентов и номенклатуры, а шаблоны постоянных поставщиков запоминаются только после того, как их одобрит человек. Я закладываю 40 часов, то есть 32 500 рублей по ставке модели. Пятая статья — сопровождение: обновления, разбор очереди «неизвестный вид», контроль качества, резервные копии. Допущение — 6 000 рублей в месяц своим временем администратора или по договору. Итого эксплуатация в модели: 4 000 + 500 + 6 000 = 10 500 рублей в месяц.
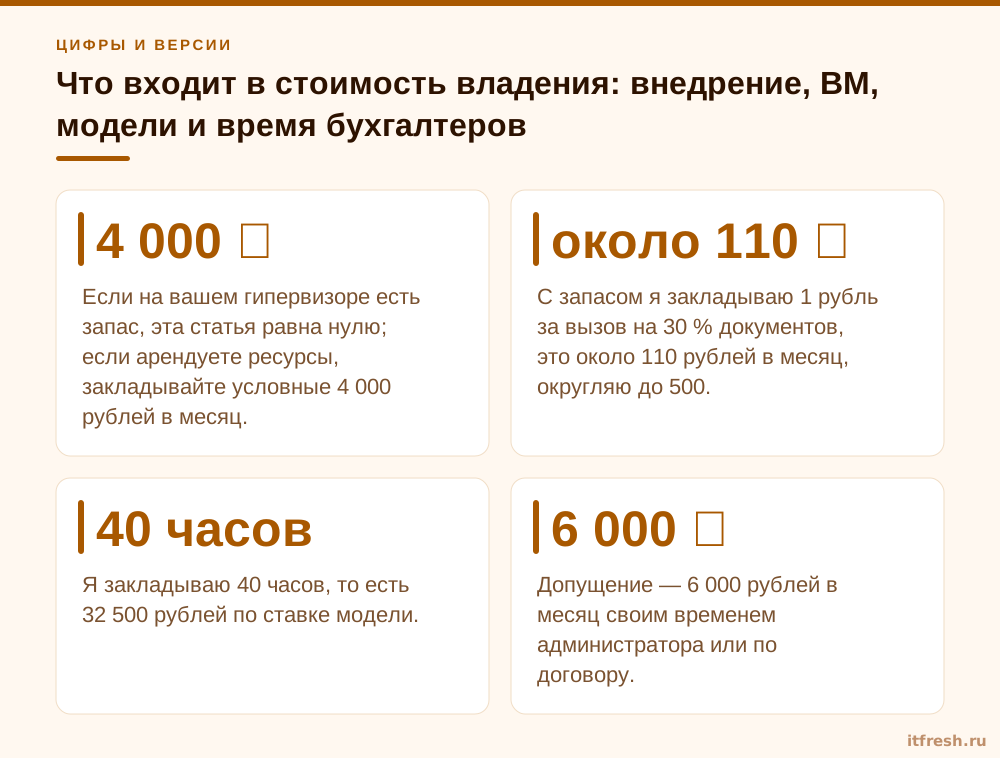
Таблица «до/после» и срок окупаемости
Сначала считаем по месяцу. Ручной ввод 360 документов по 12 минут — 72 часа. С распознаванием бухгалтер тратит 5,1 минуты на карточку: 360 × 5,1 = 1 836 минут, то есть 30,6 часа. Экономия времени — 41,4 часа, по ставке 812,5 рубля это 33 638 рублей в месяц. Ошибки: 3 % от 360 документов — это 10,8 документа по 1,5 часа на разбор, то есть 13 163 рубля; после — 1 %, 3,6 документа, 4 388 рублей. Разница ещё 8 775 рублей. Сводка: | Статья, ₽ в месяц | До | После | |---|---|---| | Ввод и проверка документов | 58 500 (72 ч) | 24 863 (30,6 ч) | | Разбор ошибок | 13 163 | 4 388 | | Эксплуатация | 0 | 10 500 | | Итого | 71 663 | 39 750 | Выгода — 31 913 рублей в месяц после вычета эксплуатации.
Теперь срок окупаемости. К внедрению добавляем 32 500 рублей времени бухгалтеров и делим на 31 913. Второй столбец — пессимистичный: я исхожу из того, что реально «превращается в деньги» только половина сэкономленного времени, потому что 41 час в месяц — это четверть ставки, а не сокращённый сотрудник. Часы становятся деньгами, только если вы не нанимаете четвёртого бухгалтера, не платите за переработки в конце месяца или реально переводите время на сверки с контрагентами и раннее закрытие. | Стоимость внедрения | Срок окупаемости, если время превращается в деньги на 100 % | То же, на 50 % | |---|---|---| | 150 000 ₽ | 5,7 месяца | 12,1 месяца | | 300 000 ₽ | 10,4 месяца | 22,0 месяца | | 500 000 ₽ | 16,7 месяца | 35,3 месяца |
Что из этого я бы говорил директору. Во-первых, при разумной цене внедрения и честной реализации времени окупаемость — год-полтора, а не «два месяца»; те, кто обещает два месяца, обычно считают экономию без эксплуатации и без времени бухгалтеров. Во-вторых, самая надёжная часть выгоды — не время, а ошибки и качество данных, потому что опечатки, дубли и неверные реквизиты дорого искать после факта; ту часть, которая связана с проверкой реквизитов после распознавания, я бы защищал первой. В-третьих, я не включил в базу задержку вычета: если условно 2 % бумажных документов (около 7 штук) со средней суммой 120 000 рублей уходят в НДС следующего квартала, то при ставке 22 % НДС в документе равен 120 000 × 22 / 122 = 21 639 рублей, и «заморозка» на три месяца под 20 % годовых стоит около 7 600 рублей в месяц. Это правдоподобная добавка, но она зависит от вашей стоимости денег, поэтому в сроке из таблицы её нет.
Что сильнее всего двигает срок: доля бумаги, доля правок и время правки
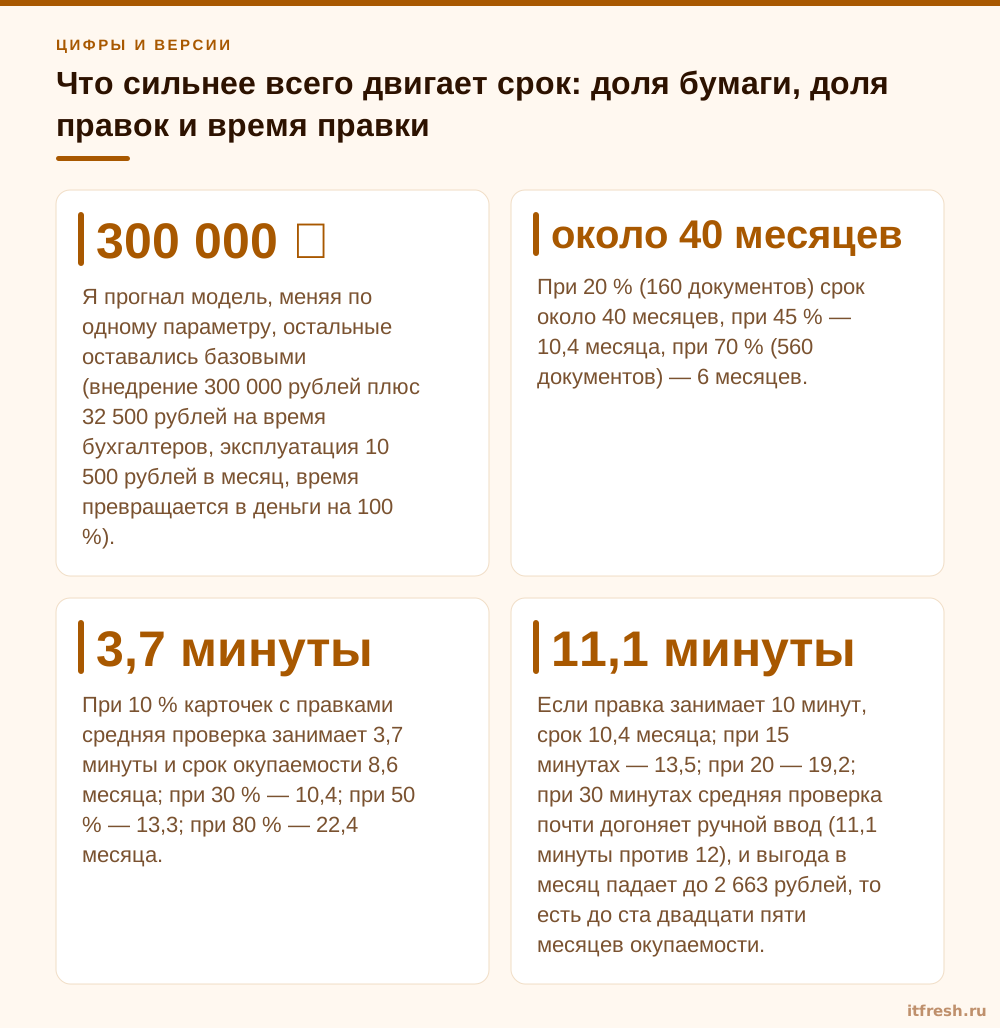
Я прогнал модель, меняя по одному параметру, остальные оставались базовыми (внедрение 300 000 рублей плюс 32 500 рублей на время бухгалтеров, эксплуатация 10 500 рублей в месяц, время превращается в деньги на 100 %). Самый чувствительный параметр — доля бумаги. Если из 800 документов бумагой приходит 10 %, то есть 80 документов, выгода в месяц 9 425 рублей, после эксплуатации получается минус 1 075: не окупится никогда. При 20 % (160 документов) срок около 40 месяцев, при 45 % — 10,4 месяца, при 70 % (560 документов) — 6 месяцев. Отсюда порог безубыточности: только чтобы покрывать эксплуатацию, нужно около 90 бумажных документов в месяц, а чтобы за три года вернуть ещё и внедрение — около 170. Это же объясняет, почему ЭДО с поставщиками и распознавание не конкуренты: чем больше поставщиков уходит в ЭДО, тем меньше N бумаги в формуле.
Вторая чувствительность — доля карточек с правками. При 10 % карточек с правками средняя проверка занимает 3,7 минуты и срок окупаемости 8,6 месяца; при 30 % — 10,4; при 50 % — 13,3; при 80 % — 22,4 месяца. Скажу неудобную вещь: доля правок не выводится из документации, она зависит от вашей первички. В сквозном тесте на смешанной пачке модуль определил верный тип у 67 документов из 67, но это про тип документа, а не про то, что в карточках не приходилось ничего править. Тип определить проще, чем безошибочно прочитать таблицу на двенадцать строк с плохой фотографии.
Третий параметр — время одной правки, и он опаснее всего, потому что его редко задают. Если правка занимает 10 минут, срок 10,4 месяца; при 15 минутах — 13,5; при 20 — 19,2; при 30 минутах средняя проверка почти догоняет ручной ввод (11,1 минуты против 12), и выгода в месяц падает до 2 663 рублей, то есть до ста двадцати пяти месяцев окупаемости. Практический вывод: смотрите не на «процент распознавания», а на минуты бухгалтера на карточку. Хорошо настроенная карточка показывает, какие поля проверить, и тогда правка занимает минуты; плохо настроенная заставляет искать ошибку по всему документу.
Когда распознавание не окупается и как проверить это до покупки
Честный список случаев, когда я сам не рекомендую внедрять. Первое — мало бумаги: меньше 100–150 документов в месяц по формуле выше не окупает даже эксплуатацию. Второе — вся первичка приходит по ЭДО в структурированном виде: перепечатывать нечего, и здесь работает другая логика, я разбирал её в статье про остаток бумаги после ЭДО. Третье — рукописные документы, помятые фото и нетиповые бланки: модуль не делает вид, что всё прочитано, он помечает низкую уверенность и показывает поля для проверки, но тогда доля правок и время правки растут, а вместе с ними срок. Четвёртое — узкое место не в вводе: если документы неделями ждут подписи или согласования, ускорять нужно согласование.
Есть и технические границы. Запись идёт через веб-публикацию 1С:Предприятия 8.3 (OData или HTTP-сервис); стандартный интерфейс OData публикуется на веб-сервере, а состав опубликованных объектов по умолчанию пуст и включается вручную. Без веб-публикации и настроенного состава объектов черновики в базу не попадут — заложите это в работы по внедрению. Ещё один момент, о котором я говорю бухгалтерам в самом начале: система создаёт только непроведённые черновики, команда проведения из конвейера запрещена всегда, а запись начинается после явного «Применить» оператора. Ответственность за проведение остаётся у человека, и статью «Проверка карточек» в бюджете времени убирать нельзя.
Как проверить окупаемость до решения. Возьмите месяц и посчитайте: сколько документов пришло бумагой и сканами, сколько минут уходит на один в среднем и на самые сложные, сколько ошибок нашли при сверках и закрытии. Потом прогнать ваши сканы в dry-run: 10–20 типичных документов обрабатываются в вашем контуре или на нашем стенде, вы видите карточки, замечания и то, что создалось бы в 1С, а в базу ничего не пишется. Бесплатно, и это единственный способ получить свои значения доли правок и времени правки. Что именно измерять на пилоте, чтобы получить четыре числа для формулы, я расписал в статье про пилот распознавания в dry-run. После этого подставляете числа в формулу из первого раздела и решаете уже не по презентации, а по своей арифметике.
Мой приоритет при таком решении простой. Если бумаги много, ставка часа высокая, а закрытие месяца упирается в ввод, начинайте с пилота и не спорьте о цене до его результатов. Если бумаги мало, потратьте эти же деньги на перевод ключевых поставщиков в ЭДО и наведение порядка в справочниках. Обе ветки нормальные; ненормально — внедрять по моде и не считать.
Частые вопросы
Какая окупаемость у распознавания первички в 1С?
Зависит от вашей первички. В модельном расчёте для компании на 35 рабочих мест с 360 бумажными документами в месяц и внедрением 300 000 ₽ срок получился около 10 месяцев. При выгоде, реализованной наполовину, — около 22. Свою цифру дают формула из статьи и пилот на ваших сканах.
Сколько бумажных документов в месяц нужно, чтобы распознавание окупилось?
В модели порог покрытия эксплуатации — около 90 документов в месяц, а возврат внедрения за три года — около 170. Это допущения модели: ставка часа, время правки и стоимость внедрения у вас другие, подставьте свои значения в формулу.
Можно ли после внедрения сократить бухгалтера?
Как цель я так не считаю. В модели освобождается около 41 часа в месяц — четверть ставки. Деньги появляются, если вы не нанимаете дополнительного сотрудника, не платите за переработки или переводите время на сверки и раннее закрытие.
Входят ли облачные модели в стоимость и обязательны ли они?
Не обязательны. По умолчанию модели работают на вашем сервере без видеокарты. Облачные модели подключаются по желанию, и в каскаде вызываются только при сомнении: на первом уровне стоимость доли копейки за документ, на втором копейки. В модели я закладываю на них около 500 ₽ в месяц с запасом.
Учитывать ли налоговые риски и штрафы в расчёте окупаемости?
Я не закладываю их в базовый срок. Вычет НДС можно заявить в пределах трёх лет после принятия на учёт, штраф по статье 126 НК — 200 ₽ за каждый непредставленный документ. Отсюда реальный эффект ошибок — время на исправление и задержка вычета; её стоимость считайте по своей ставке денег и проверьте в своей ситуации.
Как проверить окупаемость до покупки?
Пришлите 10–20 типичных сканов: их прогонят через портал в режиме dry-run, и вы увидите карточки, замечания и то, что создалось бы в 1С, ничего не записывая в базу. По ним вы измерите долю правок и минуты на карточку и подставите в формулу.
Источники
- НК РФ, статья 425 «Тарифы страховых взносов» — Проверено: единый тариф 30 % в пределах единой предельной базы и 15,1 % сверх неё; предельная база 2026 года — 2 979 000 ₽ на сотрудника (постановление Правительства). Предельная база — постановление Правительства РФ от 31.10.2025 № 1705. С 2026 года (425-ФЗ) пониженный тариф МСП 15 % — только сверх 1,5 МРОТ и только для приоритетных отраслей, торговля платит общие тарифы; взносы на травматизм в модель не включены. https://base.garant.ru/10900200/f6f70b89a0139a78bc47b22016eb8b75/
- КонсультантПлюс: ФНС о переходе на НДС 22 % с 1 января 2026 — Проверено: основная ставка НДС с 1 января 2026 года — 22 % (Федеральный закон от 28.11.2025 № 425-ФЗ), расчётная ставка 22/122. https://www.consultant.ru/legalnews/30485/
- НК РФ, статья 172 «Порядок применения налоговых вычетов» — Проверено: вычеты по пункту 2 статьи 171 заявляются в налоговых периодах в пределах трёх лет после принятия на учёт приобретённых товаров (работ, услуг). https://www.consultant.ru/document/cons_doc_LAW_28165/0e7d06cd02f01c1e2308e366e556095e2181ffd2/
- НК РФ, статья 126 — Проверено: штраф 200 ₽ за каждый непредставленный документ (пункт 1). https://base.garant.ru/10900200/8c635a6adbf5951fcb0f9e5ed6429908/
- Федеральный закон от 06.12.2011 № 402-ФЗ «О бухгалтерском учёте» — Проверено: статья 9 — первичный документ составляется на бумаге и (или) в виде электронного документа, подписанного электронной подписью; статья 29 — хранение первичных документов не менее пяти лет после отчётного года. https://base.garant.ru/70103036/493aff9450b0b89b29b367693300b74a/ и https://base.garant.ru/70103036/7a69fb6632f5876efd3160114758a106/
- 1С:ИТС: Автоматический REST-интерфейс (OData) — Проверено: автоматический REST-интерфейс доступен с платформы 8.3.5.1068, публикуется на веб-сервере флажком «Опубликовать стандартный интерфейс OData», состав публикуемых объектов по умолчанию пуст. https://its.1c.ru/db/intgr83/content/47/hdoc