ЭДО есть, а бумага осталась: зачем распознавание первички, когда работает Диадок или СБИС
Если ЭДО у вас уже работает, а бухгалтер всё равно вбивает документы руками, дело в остатке: контрагенты вне ЭДО, ИП, чеки, накладные, сканы по почте. ЭДО не обязателен для всей первички, поэтому этот остаток есть почти у всех. Ниже: откуда он берётся, как измерить его долю за три месяца и как свести ЭДО и распознавание в одну очередь 1С.
Почему при работающем ЭДО часть документов всё равно приходит бумагой?
Разговор начинается почти всегда одинаково. Директор говорит: «У нас же Диадок, вы что-то путаете, бумаги почти нет». Я прошу выгрузить список входящих документов за квартал, мы вместе смотрим на колонку «способ получения», и нередко выясняется, что «почти нет» — это заметная доля, иногда до трети потока. Я 15 лет занимаюсь IT в компаниях до 50 рабочих мест, и такая картина у меня встречалась чаще, чем чистый ЭДО. Мы в АйТи-Фреш занимаемся IT-аутсорсингом, поэтому смотрим на это не глазами оператора связи, а глазами того, кто потом сидит рядом с бухгалтером в конце месяца.
Сначала про нормы, потому что от них зависит весь разговор. Я сверил их по первоисточникам. Закон о бухгалтерском учёте (402-ФЗ, статья 9, часть 5) говорит, что первичный документ составляется на бумажном носителе и (или) в виде электронного документа, подписанного электронной подписью. То есть бумага законом не запрещена. Статья 169 Налогового кодекса допускает счета-фактуры на бумаге и (или) в электронной форме, а электронная форма применяется по взаимному согласию сторон при наличии совместимых технических средств. Значит, в общем случае контрагент вправе продолжать присылать вам бумагу, и это не нарушение.
Обязательность есть, но точечная. По той же статье 169 счета-фактуры по товарам, подлежащим прослеживаемости, выставляются только в электронной форме, а покупатель получает их через оператора ЭДО. А для перевозчиков с 1 сентября 2026 года действует новая редакция статьи 8 Устава автомобильного транспорта (изменения внёс закон 140-ФЗ от 07.06.2025): транспортная накладная формируется в виде электронной, а случаи, когда допускается бумага, определяет Минтранс. Если вы транспортная компания, как условная «Трансгавань» из моего примера ниже, это напрямую касается вас, и перечень исключений нужно читать по актуальному приказу, а не по моему пересказу.
Из этого следует главный вывод раздела, и я с него не сдвигаюсь. Остаток бумаги после внедрения ЭДО — не признак того, что внедрение провалилось. Это нормальное состояние: обязательность узкая, стороны договариваются сами, а контрагентов вне ЭДО всегда больше, чем хотелось бы. Как выбрать оператора и не переплатить, я разбирал в статье про Диадок, СБИС и Такском. Здесь другой вопрос: что делать с тем, что ЭДО не забрал.
Откуда берётся бумажный остаток: восемь источников
Когда я раскладываю остаток по причинам, он почти всегда собирается из одних и тех же кирпичей. Перечисляю в порядке частоты, как я их вижу в проектах, но точные пропорции у каждой компании свои.
Самое крупное — контрагенты, у которых ЭДО нет и не будет: мелкие поставщики, региональные исполнители, организации, где директор принципиально подписывает бумагой. Второе — индивидуальные предприниматели и физические лица: у многих ЭДО просто нет по экономике, оператору платить незачем. Дальше идёт всё, что не помещается в формат УПД или счёта-фактуры: кассовые чеки, накладные АЗС и складов, квитанции, акты исполнителей, счета на оплату. Отдельно про факсимиле: по пункту 2 статьи 160 ГК РФ факсимильное воспроизведение подписи при совершении сделок допускается в случаях и в порядке, предусмотренных законом, иными правовыми актами или соглашением сторон; как это применяется к вашей первичке, решает главный бухгалтер, но скан с факсимильной подписью без такого соглашения я бы бухгалтеру не подсовывал как готовое основание. Наконец, «хвосты»: документы прошлых периодов до перехода на ЭДО, повторные документы по уже закрытым сделкам и документы, которые контрагент прислал сканом «на всякий случай», хотя основной экземпляр ушёл по ЭДО.
Восьмой источник я называю честно: неаккуратный переход. Договорились об ЭДО с половиной контрагентов, но бухгалтерия продолжает принимать сканы от всех, потому что «так привычнее». Про это, про подпись и про то, как не поругаться с бухгалтерией, я подробно писал в статье про переход на электронный документооборот с контрагентами, поэтому здесь не повторяюсь.
Часть этих потоков разумно закрыть переводом на ЭДО, и я всегда начинаю именно с этого: договориться о подключении дешевле, чем годами разбирать бумагу. Но остаётся полоса, где ЭДО либо невозможен, либо экономически не оправдан. Для неё у нас есть распознавание первички в 1С: загружаете сканы, система определяет тип документа, читает реквизиты и готовит черновик, а бухгалтер смотрит карточку и нажимает «Применить».
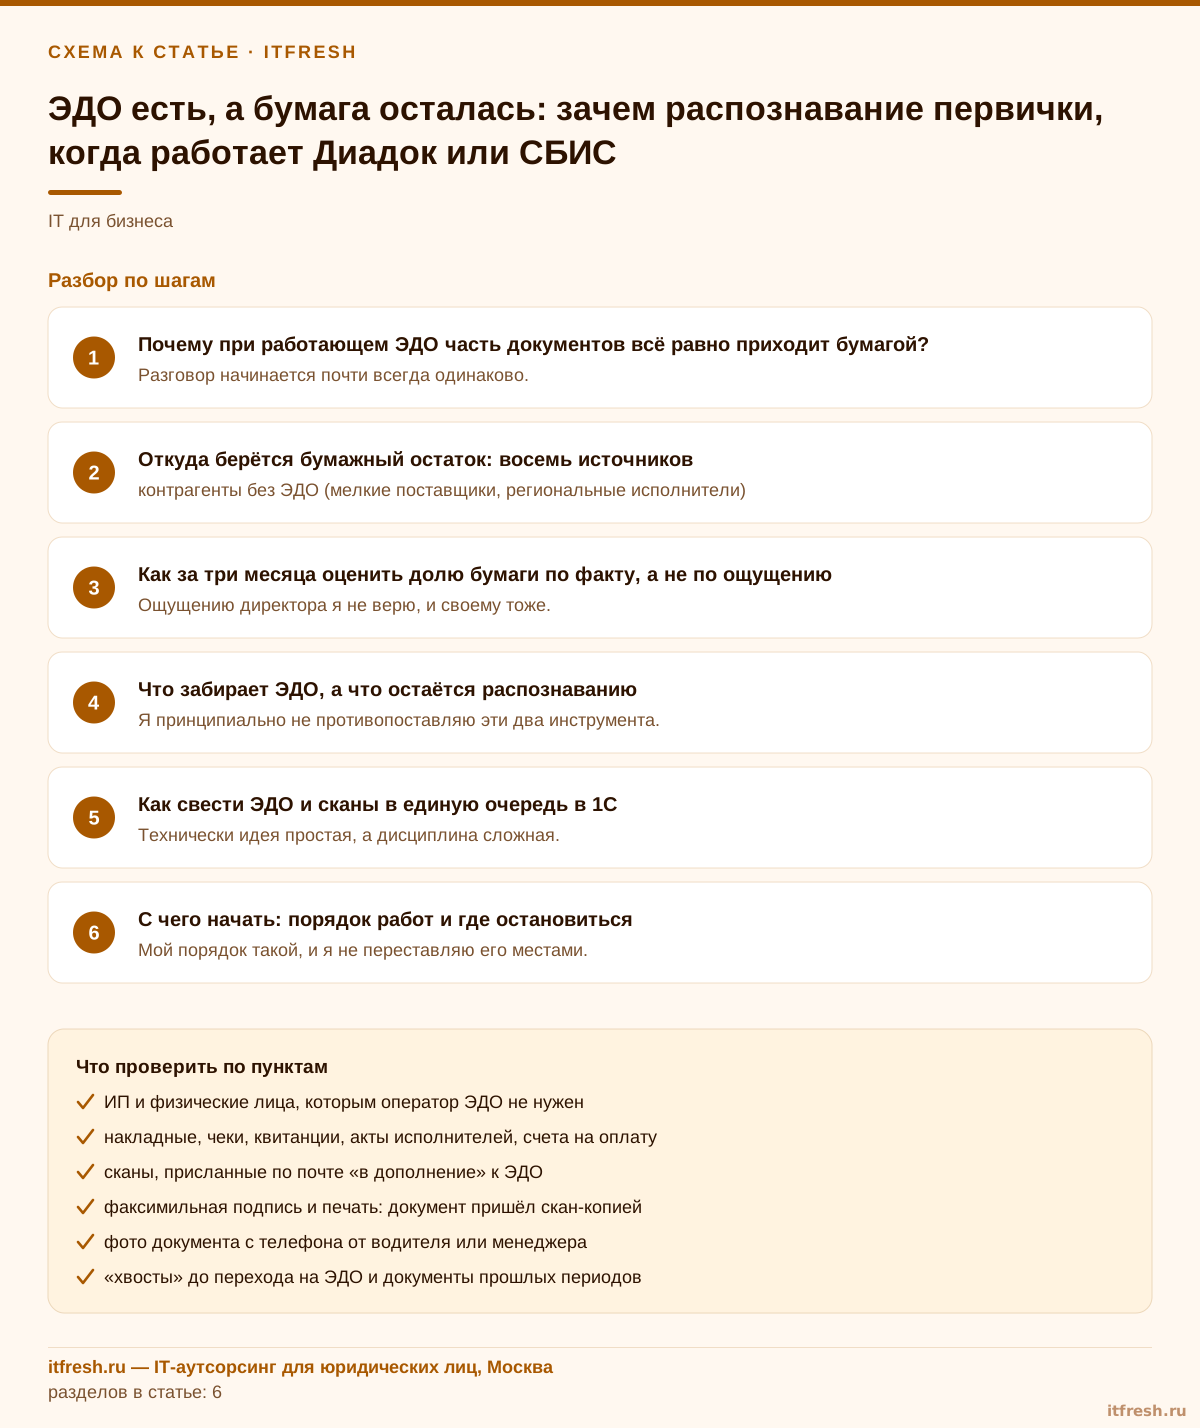
- контрагенты без ЭДО (мелкие поставщики, региональные исполнители)
- ИП и физические лица, которым оператор ЭДО не нужен
- накладные, чеки, квитанции, акты исполнителей, счета на оплату
- сканы, присланные по почте «в дополнение» к ЭДО
- факсимильная подпись и печать: документ пришёл скан-копией
- фото документа с телефона от водителя или менеджера
- «хвосты» до перехода на ЭДО и документы прошлых периодов
- привычка бухгалтерии принимать бумагу от тех, кто уже на ЭДО
Как за три месяца оценить долю бумаги по факту, а не по ощущению
Ощущению директора я не верю, и своему тоже. Делаю так: беру три полных месяца входящих документов (меньше — сезонность исказит картину), выгружаю список из 1С и добавляю колонку «канал»: ЭДО, скан, фото, бумага. Для каждого документа нужны дата, контрагент, вид и канал. Если в вашей версии 1С в списке документов есть статус обмена ЭДО, используйте его, но проверьте, что он заполняется у всех операторов и по всем видам: пробелы в этой колонке я встречал.
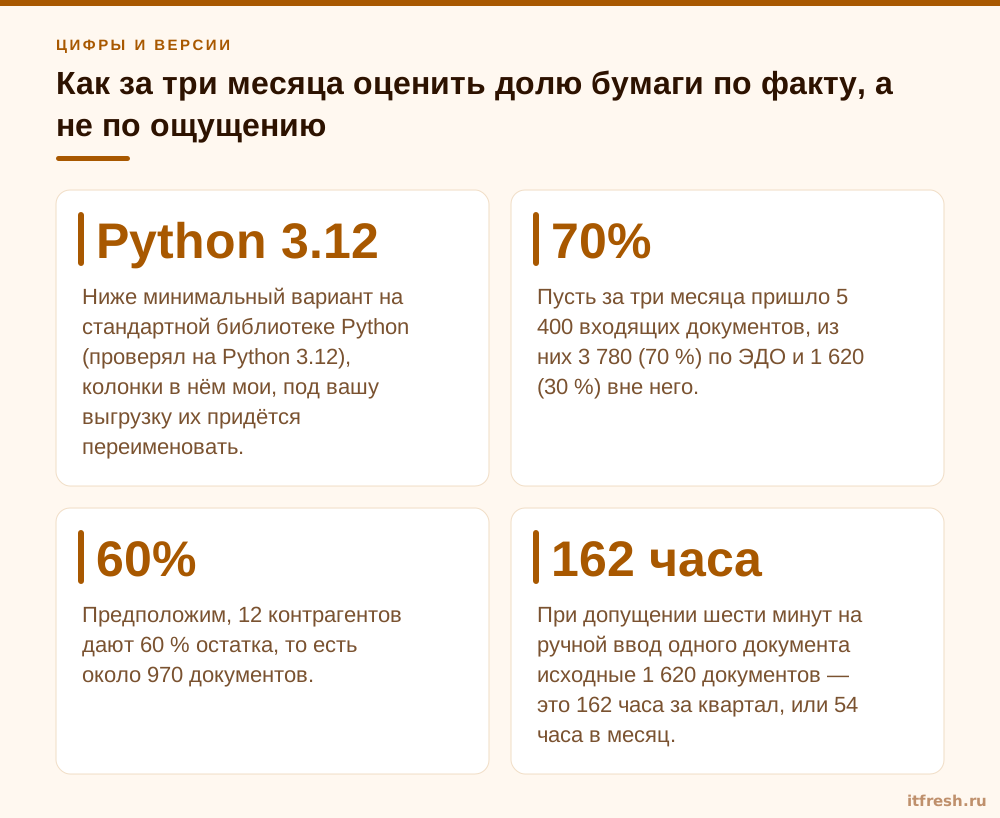
Дальше считать проще всего скриптом. Ниже минимальный вариант на стандартной библиотеке Python (проверял на Python 3.12), колонки в нём мои, под вашу выгрузку их придётся переименовать. Если 1С сохранила файл в Windows-1251, поменяйте encoding на "cp1251":
import csv
from collections import Counter

# incoming.csv — выгрузка входящих документов за 3 месяца из 1С в CSV:
# Дата;Контрагент;Вид;Канал   (Канал: ЭДО / скан / фото / бумага)
with open("incoming.csv", encoding="utf-8-sig", newline="") as f:
    rows = list(csv.DictReader(f, delimiter=";"))
total = len(rows)
if not total:
    raise SystemExit("В выгрузке нет строк")
paper = [r for r in rows if r["Канал"].strip().upper() != "ЭДО"]
print(f"Всего: {total}, вне ЭДО: {len(paper)} ({len(paper) / total:.0%})")
for kind, n in Counter(r["Вид"].strip() for r in paper).most_common():
    print(f"  {kind}: {n}")
by_partner = Counter(r["Контрагент"].strip() for r in paper)
print("Контрагентов вне ЭДО:", len(by_partner))
if paper:
    top10 = sum(n for _, n in by_partner.most_common(10))
    print(f"Топ-10 контрагентов дают {top10} ({top10 / len(paper):.0%}) остатка")
Считаю четыре числа. Первое: доля документов вне ЭДО. Второе: разбивка этих документов по видам, потому что «УПД сканом» и «кассовые чеки» лечатся по-разному. Третье: сколько контрагентов дают этот остаток. Четвёртое: какая часть остатка приходится на десяток крупнейших. Обычно распределение крутое: небольшая группа поставщиков даёт большую часть бумаги, и с ней стоит идти разговаривать о ЭДО в первую очередь.
Теперь модельный пример, и сразу оговорюсь: это условный расчёт для «Трансгавани», транспортной логистики на 42 рабочих места, а не отчёт о чьём-то реальном внедрении. Все цифры ниже — допущения, подставьте свои. Пусть за три месяца пришло 5 400 входящих документов, из них 3 780 (70 %) по ЭДО и 1 620 (30 %) вне него. Из 1 620: 640 от контрагентов без ЭДО, 210 от ИП и самозанятых, 470 накладных и чеков (ГСМ, запчасти), 180 актов исполнителей, 120 фото и сканов из почты. Предположим, 12 контрагентов дают 60 % остатка, то есть около 970 документов. Если удастся перевести на ЭДО пятерых из них и на них приходится около 420 документов, остаток снизится примерно до 1 200 документов за квартал, это порядка 18 в рабочий день при 22 рабочих днях в месяце.
Что это значит в часах, считать вам, но порядок такой. При допущении шести минут на ручной ввод одного документа исходные 1 620 документов — это 162 часа за квартал, или 54 часа в месяц. Это не «экономия», которую я кому-то обещаю, а способ понять масштаб: если у вас выходит два часа в месяц, распознавание вам, скорее всего, не нужно. Если выходит полторы ставки бухгалтера, разговор другой. Как считать окупаемость аккуратнее, я разбирал в статье про экономику распознавания первички.
И отдельная оговорка для транспортников. Долю бумажных накладных из моего примера нужно пересчитать после 1 сентября 2026 года: там, где перевозка попадает под обязательную электронную накладную, бумажной быть не должно, кроме случаев, которые определил Минтранс. Но бухгалтерский остаток при этом не исчезнет: чеки АЗС, акты автосервисов и счета от ИП никуда не денутся.
Что забирает ЭДО, а что остаётся распознаванию
Я принципиально не противопоставляю эти два инструмента. ЭДО хорош там, где документ приходит уже формализованным файлом: разбирать нечего, реквизиты структурированы, документ подписан электронной подписью. Распознавание нужно там, где документ пришёл картинкой. Разные входы, а выход у обоих один: документ в 1С, который проверяет бухгалтер.
Сводка по потокам, как я делю зоны ответственности: | Поток входящих | Кто забирает | Что появляется в 1С | |---|---|---| | УПД, счета-фактуры от контрагентов на ЭДО | оператор ЭДО и модуль обмена в 1С | документ по формализованному файлу, статус обмена | | УПД, ТОРГ-12, акты бумагой или сканом от тех, кто вне ЭДО | распознавание | карточка, после «Применить» — черновик поступления (для УПД ещё и счёт-фактура) | | Счета на оплату, платёжные поручения, ТТН, кассовые документы, чеки | распознавание | карточка в очереди оператора, без автоматического документа | | Ошибочный или нечитаемый скан | распознавание | текст сохраняется, ручная очередь | | Перевозки, где накладная обязана быть электронной | ГИС ЭПД и её операторы | вне бухгалтерской очереди, ваш регламент решает, как это попадает в учёт |
Дальше границы применимости, потому что без них разговор нечестный. Модуль определяет тип по содержанию, а не по имени файла, и при сомнении карточка показывает второй вариант, например «возможно также: УПД». Формально он берёт PDF, JPG, PNG, TIFF, BMP и WEBP. Но качество скана решает многое. Плохое фото проходит подготовку (контраст, шум, выравнивание), при низкой уверенности подключается второй движок, а если и он не помог, документ честно помечается низкой уверенностью, и замечания показывают, какие поля проверить. Числа точности я не называю: они сильно зависят от вашего потока, и именно поэтому мы начинаем с пилота, а не с обещаний.
Где распознавание точно не нужно. Если вне ЭДО у вас два десятка документов в месяц и все они от одного-двух поставщиков, разворачивать модуль смысла нет: быстрее ввести руками или уговорить поставщика подключиться к оператору. Не нужно оно и тогда, когда основная масса бумаги — это ваши собственные исходящие документы: это другая задача. И честно про ошибки: рукописные вставки, печать поверх реквизитов, сильно смятые и косые фото у любого OCR читаются хуже. Поэтому в нашем модуле ничего не проводится сам: только черновики после явного «Применить».
Если контрагент у вас на ЭДО, но у другого оператора, это вопрос роуминга, а не распознавания, и решать его нужно на стороне ЭДО. А чтобы два канала не задваивали документы, нужна общая очередь и правило приоритета: об этом следующий раздел.
Как свести ЭДО и сканы в единую очередь в 1С
Технически идея простая, а дисциплина сложная. Точка стыка — сама 1С: документы приходят из двух каналов, но бухгалтер принимает решения в одном месте и по одному регламенту. ЭДО-канал заводит в 1С формализованные документы (как именно, зависит от оператора и вашей конфигурации; модуль распознавания в этот канал не вмешивается и ЭДО-файлы не обрабатывает). Канал сканов даёт карточки на решение: пачка до 500 файлов (PDF, сканы, фото; многостраничные PDF режутся сами), по каждому виден прогресс по стадиям, в конце карточка «готов к решению».
Правило приоритета я закладываю жёстко: если документ есть по ЭДО, скан того же документа не нужен. Иначе через месяц в учёте будет два поступления на одну накладную. Поэтому в модуле есть проверка дублей по связке «поставщик, номер, дата, сумма», причём и внутри пачки, и против уже заведённого в 1С. Скан, пришедший «в дополнение» к ЭДО, поймается по этой связке, если ЭДО-документ уже заведён в 1С. Про то, как устроены черновики вместо проводок, я писал отдельно: черновики вместо проводок.
Что происходит со сканом на пути в 1С. Проверка файла, подготовка (300 DPI, контраст, шум), распознавание движком Tesseract 5 на русском и английском, при сложных местах второй проход PaddleOCR, извлечение полей, проверка ИНН, КПП, БИК, счёта и арифметики НДС, сопоставление с контрагентами и номенклатурой 1С. Проверки детерминированные: контрольные суммы ИНН, ключ счёта по методике ЦБ, «кол-во × цена = сумма», сумма строк против итога. Если что-то не сходится, в карточке появляется замечание вроде «Сумма строк 2 192,61 против итога 2 159,57: расхождение 33,04 ₽», и бухгалтеру видно, куда смотреть.
О записи в 1С я говорю жёстко, потому что за неё отвечает главный бухгалтер. Модуль пишет только непроведённые черновики, команда проведения из конвейера запрещена всегда, независимо от роли и уверенности, запись начинается после явного «Применить» оператора, и каждое решение подписывается его учётной записью. Пока запись не включена, работает dry-run: система показывает, что было бы создано. Для компании, где ЭДО уже налажен, это удобный вход: результат можно сравнить с тем, что бухгалтер заводит сейчас, ничего не трогая в базе. Сроки хранения первички при этом никто не отменял: по статье 29 закона 402-ФЗ это не менее пяти лет после отчётного года, а как именно хранить оригиналы и электронные копии при вашей схеме, согласуйте с главным бухгалтером.
С чего начать: порядок работ и где остановиться
Мой порядок такой, и я не переставляю его местами. Первым делом считаем остаток за три месяца, как в третьем разделе. Вторым делом дожимаем ЭДО: берём десяток крупнейших контрагентов вне ЭДО и разговариваем с каждым. Часть соглашается, когда им объясняют, что это упростит и их работу. Отказавшихся записываем в «постоянный бумажный остаток». Третьим делом смотрим, что осталось: если это сотни документов в месяц, вот тогда есть смысл в распознавании.
Внедрение у нас идёт в пять шагов: разбор потока, развёртывание (виртуальная машина у вас или изолированный контур у нас), пилот в dry-run на вашей реальной пачке, настройка и обучение (сопоставление видов документов, справочники, шаблоны постоянных поставщиков), боевой режим с записью черновиков, ролями и отчётами. Пилот я ценю больше всего, потому что он даёт вам цифры на ваших документах, а не на моих. О том, что и как в нём измерять, есть отдельный материал: что измерять в пилоте.
Про ошибки, которые вижу у тех, кто начинает без плана. Первая: хотят распознавать всё подряд, включая тех, кого проще перевести на ЭДО. Вторая: не отключают дублирование каналов и получают двойные документы. Третья: верят проценту точности из презентации вместо пилота на своём потоке. Четвёртая: разрешают запись без резервной копии и без ролей. Всё это лечится порядком работ выше.
Если хотите проверить, не откладывая, пришлите 10–20 сканов типичной первички, и мы дадим вам прогнать ваши сканы в dry-run в вашем контуре или на нашем стенде. Вы увидите карточки, замечания и то, что создалось бы в вашей 1С. Дальше решение принимаете вы: если долю бумаги перекроет ЭДО, я так и скажу.
Частые вопросы
ЭДО с контрагентами обязателен для всей первички?
В общем случае нет. Закон о бухгалтерском учёте допускает первичный документ на бумаге и (или) в электронном виде с подписью, а статья 169 НК РФ допускает счета-фактуры на бумаге или в электронной форме по взаимному согласию сторон. Точечная обязательность есть, например, для счетов-фактур по прослеживаемым товарам и для электронной транспортной накладной с 1 сентября 2026 года. Свой случай проверяйте.
Как быстро понять, сколько бумаги осталось при ЭДО?
Выгрузите входящие документы за три месяца, добавьте колонку «канал» (ЭДО, скан, фото, бумага) и посчитайте долю вне ЭДО, разбивку по видам и число контрагентов. Три месяца нужны, чтобы сезонность не исказила картину.
Распознавание заменяет ЭДО?
Нет, они дополняют друг друга. ЭДО забирает формализованные документы, распознавание превращает в черновик то, что пришло картинкой. Если контрагента можно подключить к ЭДО, я сначала подключаю, а распознавание оставляю для остатка.
Документ может прийти и по ЭДО, и сканом. Будет ли дубль?
Модуль проверяет дубли по связке «поставщик, номер, дата, сумма» и внутри пачки, и против уже заведённого в 1С. Но правило «если есть ЭДО, скан не нужен» лучше закрепить и в регламенте бухгалтерии.
Может ли модуль сам провести документ в 1С?
Нет. Он создаёт только непроведённые черновики после явного «Применить» оператора, а команда проведения из конвейера запрещена всегда. Пока запись не включена, работает dry-run, где видно, что было бы создано.
Когда распознавание первички не нужно?
Когда вне ЭДО у вас единицы документов в месяц, когда весь поток можно перевести на ЭДО или когда основная бумага — это ваши исходящие документы. Тогда быстрее вводить руками или подключать поставщиков к оператору.
Источники
- Федеральный закон 402-ФЗ «О бухгалтерском учёте», статьи 9 и 29 — Часть 5 статьи 9: первичный документ составляется на бумажном носителе и (или) в виде электронного документа, подписанного электронной подписью; часть 6: бумажные копии электронного документа по требованию, если бумага предусмотрена законом или договором. Часть 1 статьи 29: срок хранения первичных документов не менее пяти лет после отчётного года. https://www.consultant.ru/document/cons_doc_LAW_122855/
- Налоговый кодекс РФ, статья 169 «Счёт-фактура» — Пункт 1: счета-фактуры на бумажном носителе и (или) в электронной форме; электронная — по взаимному согласию сторон при совместимых технических средствах. Пункт 1.1: по товарам, подлежащим прослеживаемости, — в электронной форме (с исключениями); пункт 1.2: покупатель прослеживаемых товаров получает их через оператора ЭДО. https://www.consultant.ru/document/cons_doc_LAW_28165/66291cb6e9896ddcd8aa96ba17cbcba10085683d/
- Федеральный закон от 07.06.2025 № 140-ФЗ (изменения в 259-ФЗ, Устав автомобильного транспорта) — Статья 4 закона меняет часть 1 статьи 8 Устава: транспортная накладная формируется в виде электронной, случаи бумажного оформления определяет федеральный орган в сфере транспорта; по статье 5 эти изменения вступают в силу 1 сентября 2026 года. https://www.alta.ru/tamdoc/25fz0140/
- Гражданский кодекс РФ, статья 160 — Пункт 2: факсимильное воспроизведение подписи при совершении сделок допускается в случаях и в порядке, предусмотренных законом, иными правовыми актами или соглашением сторон. https://www.consultant.ru/document/cons_doc_LAW_5142/
- КонсультантПлюс: обмен электронными счетами-фактурами через операторов ЭДО — Новость от 06.06.2025: с 1 октября 2025 года меняется порядок обмена электронными счетами-фактурами — через операторов ЭДО передаются универсальные сообщения вместо прежних извещений; ФНС рекомендует готовиться заранее. https://www.consultant.ru/legalnews/28691/
- ГАРАНТ: «Изменения НДС в электронной торговле с 01.01.2026» — Консультация от 06.01.2026: в 2026 году сохраняется возможность бумажных первичных документов и неформализованных электронных документов; сверяйте с актуальными письмами ФНС и Минфина. https://www.garant.ru/consult/account/1984933/